
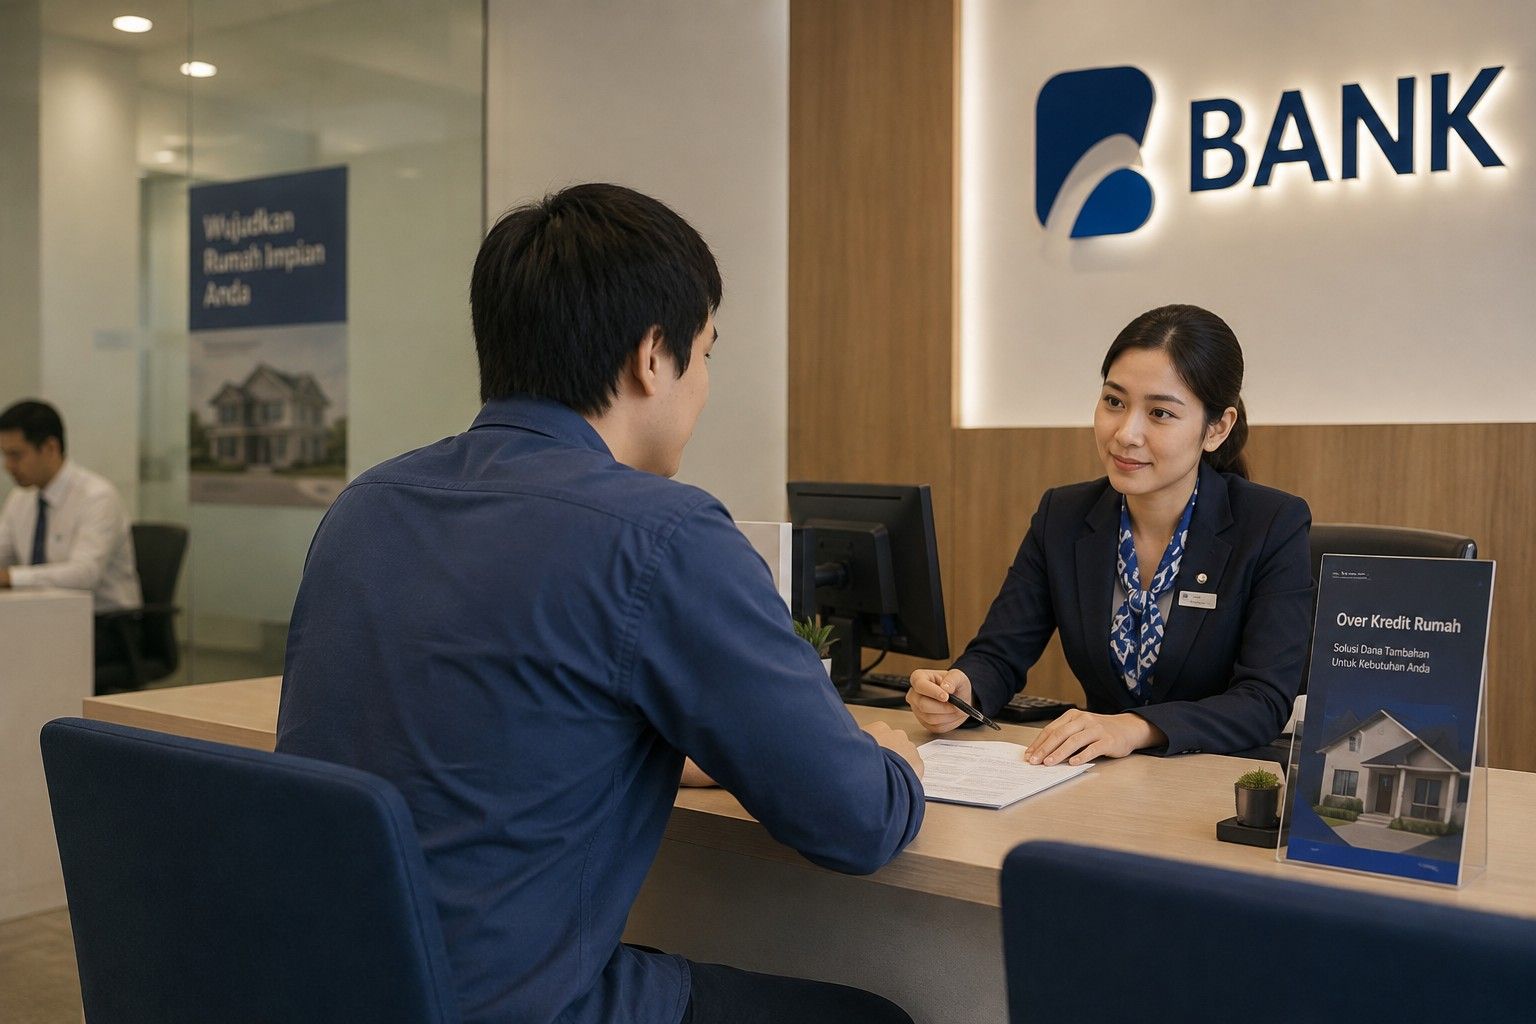
Ada yang sudah tahu cara beli rumah over kredit yang aman dan legal?
Cara beli rumah over kredit yang aman dan legal adalah dengan melakukan proses pengalihan kredit secara resmi melalui pihak bank penyedia KPR dan dihadiri oleh Notaris/PPAT. Proses resmi ini menjamin nama debitur lama pada sertifikat dan akad kredit berganti menjadi nama pembeli baru secara sah di mata hukum, sehingga terhindar dari sengketa pertanahan maupun risiko klaim di kemudian hari.
Secara hukum, praktik jual beli rumah over kredit yang dilakukan tanpa sepengetahuan bank—atau hanya mengandalkan akta di bawah tangan—sangat berisiko dan berpotensi melanggar ketentuan perjanjian KPR awal. Untuk memastikan transaksi berjalan transparan dan melindungi kedua belah pihak, terdapat tahapan baku dan legalitas hukum yang wajib dipenuhi sesuai dengan regulasi perbankan serta hukum hak atas tanah di Indonesia.
Mengapa Harus Melalui Jalur Resmi Bank?
Membeli rumah over kredit (take over KPR) sering kali menjadi solusi menarik untuk mendapatkan hunian dengan harga di bawah pasar atau cicilan yang sudah berjalan. Namun, mengabaikan keterlibatan bank penyedia KPR adalah langkah keliru yang berakibat fatal.
Berikut adalah alasan utama mengapa jalur resmi perbankan mutlak diperlukan:
-
Kejelasan Status Legalitas: Bank memegang jaminan berupa Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB) beserta Akta Pemberian Hak Tanggungan (APHT). Pengalihan tanpa bank membuat sertifikat tetap tertahan atas nama penjual meski cicilan sudah lunas.
-
Perlindungan Dari Sengketa: Mengandalkan surat perjanjian di bawah tangan tidak mengubah kedudukan hukum debitur di mata bank. Jika penjual terjerat masalah hukum atau meninggal dunia, pembeli berisiko kehilangan hak atas rumah tersebut.
-
Penilaian Ulang Kemampuan Finansial: Pihak bank akan melakukan analisis kelayakan kredit (analisis KPR) kepada pembeli baru untuk memastikan pembayaran angsuran ke depan berjalan lancar tanpa kendala tunggakan.

Cara Beli Rumah Over Kredit yang Aman dan Legal
Untuk memastikan proses alih KPR berjalan lancar, sah secara hukum, dan diakui oleh otoritas perbankan, ikuti 5 langkah mendasar berikut:
-
Kesepakatan Awal dan Cek Dokumen Bersama Penjual Pastikan pembeli dan penjual menyepakati nominal harga ganti rugi (down payment over kredit) dan sisa pokok hutang berjalan. Periksa pula kelengkapan dokumen seperti IMB/PBG, PBB, bukti pembayaran angsuran KPR terakhir, serta riwayat cicilan (tidak sedang menunggak).
-
Pengajuan Alih Debitur (Take Over) ke Bank Penyedia KPR Penjual dan pembeli mendatangi kantor cabang bank tempat KPR awal diterbitkan. Pembeli mengajukan permohonan sebagai debitur pengganti dengan melampirkan berkas persyaratan umum (KTP, NPWP, slip gaji/bukti penghasilan, mutasi rekening, dan dokumen pendukung lainnya).
-
Proses Analisis dan Analisis Kelayakan Kredit Oleh Bank Tim analisis perbankan akan melakukan verifikasi latar belakang finansial pembeli, termasuk mengecek riwayat kredit melalui SLIK OJK (Sistem Layanan Informasi Keuangan). Laporan ini menentukan apakah permohonan alih alih debitur disetujui atau ditolak.
-
Penandatanganan Akad Kredit Baru dan Akta Jual Beli (AJB) Setelah bank menerbitkan Surat Penawaran Putusan Kredit (SPPK) persetujuan, kedua belah pihak bersama Notaris/PPAT yang ditunjuk bank melakukan penandatanganan Akad Kredit Baru atas nama pembeli, Akta Jual Beli (AJB), serta pengikatan Hak Tanggungan (APHT).
-
Pelunasan Biaya Administrasi dan Penyerahan Hak Pembeli menyelesaikan pembayaran biaya administrasi take over, biaya notaris, dan ganti rugi kepada penjual sesuai kesepakatan. Sejak momen ini, hak dan kewajiban pembayaran angsuran secara legal sepenuhnya berpindah ke pembeli baru.
Syarat Dokumen yang Wajib Disiapkan
Sebelum mendatangi bank, persiapkan dokumen pendukung secara lengkap agar proses verifikasi berjalan efisien:
Dokumen Pembeli Baru:
-
Fotokopi KTP Pemohon dan Pasangan (jika sudah menikah)
-
Fotokopi Kartu Keluarga (KK) dan Surat Nikah/Cerai
-
Fotokopi NPWP Pribadi
-
Slip Gaji 3 Bulan Terakhir (Karyawan) atau Laporan Keuangan/SIUP/NIB (Wirawasta)
-
Rekening Koran 3–6 Bulan Terakhir
Dokumen Penjual & Objek Rumah:
-
Fotokopi KTP dan KK Penjual (beserta persetujuan suami/istri)
-
Fotokopi Sertifikat Tanah (SHM/SHGB) yang terikat jaminan di bank
-
Fotokopi IMB / PBG (Persetujuan Bangunan Gedung)
-
Fotokopi Bukti Pembayaran PBB Tahun Terakhir
-
Salinan Perjanjian KPR Awal dan Jadwal Angsuran
Perbandingan: Over Kredit Resmi (Bank) vs Bawah Tangan (Notaris Saja)
| Indikator Perbandingan | Over Kredit Resmi (Bank) | Over Kredit Bawah Tangan |
| Legalitas Hukum | Sah & Diakui Bank / Hukum | Berisiko Tinggi & Cacat Hukum |
| Kepemilikan Sertifikat | Atas Nama Pembeli Baru | Tetap Atas Nama Penjual Lama |
| Risiko Sengketa | Sangat Rendah | Sangat Tinggi (Sertifikat Disita/Klaim) |
| Proses Administrasi | Ada Biaya Alih Debitur | Tanpa Biaya Bank |
| Pengecekan Kredit | Lewat SLIK OJK | Tidak Ada Pengecekan |
Pertanyaan yang sering ditanyakan:
-
Berapa lama proses over kredit rumah di bank?
-
Jawab: Umumnya memakan waktu sekitar 14 hingga 30 hari kerja, tergantung pada kecepatan verifikasi dokumen dan analisis kredit oleh bank.
-
-
Siapa yang menanggung biaya over kredit?
-
Jawab: Biaya alih debitur, notaris/PPAT, dan administrasi bank biasanya ditanggung oleh pihak pembeli baru, kecuali ada kesepakatan khusus dengan penjual.
-
Pertanyaan Populer Seputar Over Kredit Rumah (FAQ)
Berapa lama proses over kredit rumah resmi di bank?
Siapa yang menanggung biaya proses over kredit rumah?
Apakah beli rumah over kredit di bawah tangan (tanpa bank) itu sah?
Dokumen apa saja yang wajib disiapkan untuk over kredit rumah?
Dokumen utama yang wajib disiapkan meliputi:
- KTP, Kartu Keluarga, dan NPWP
- Slip gaji / bukti penghasilan dan mutasi rekening 3-6 bulan terakhir
- Fotokopi Sertifikat Rumah (SHM/SHGB), PBB, dan IMB/PBG
- Salinan perjanjian KPR awal dan riwayat angsuran berjalan
Catatan Penting untuk Menghindari Risiko Penipuan
Peringatan Legal : Hindari bujukan untuk melakukan transaksi over kredit hanya dengan Akta Kuasa Membeli atau Perjanjian Pengikatan Jual Beli (PPJB) Notaris tanpa persetujuan tertulis dari bank penyedia KPR. Metode ini sering dimanfaatkan oknum tidak bertanggung jawab untuk menjual satu rumah KPR ke beberapa pihak secara sepihak.
Dengan menjalankan tahapan pengalihan kredit secara resmi melalui persetujuan bank dan pendampingan PPAT/Notaris, kepemilikan aset properti Anda terjamin legalitasnya, aman dari ancaman hukum, dan siap dijadikan hunian jangka panjang yang tenang.
.
Baca juga :

