
Memiliki hunian pribadi di tengah laju inflasi dan harga properti yang terus merangkak naik sering kali dianggap sebagai angan-angan semata bagi pekerja berpenghasilan pas-pasan. Padahal, cara menabung untuk beli rumah dengan gaji 5 juta dengan mudah bukan lagi sekadar teori mustahil jika dieksekusi dengan strategi finansial yang disiplin, terukur, dan realistis. Kunci utamanya terletak pada manajemen arus kas yang ketat, pemanfaatan instrumen subsidi pemerintah, serta komitmen kuat untuk memangkas pengeluaran konsumtif demi aset produktif jangka panjang.
Realitas Finansial Gaji 5 Juta dan Mitos Membeli Rumah
Banyak orang terjebak dalam pola pikir pesimistis bahwa gaji bulanan sebesar lima juta rupiah tidak cukup untuk mencicil atau membeli rumah. Secara matematis, penghasilan ini memang menuntut kecermatan ekstra. Namun, industri properti modern menyediakan berbagai skema pembiayaan ramah masyarakat berpenghasilan rendah (MBR), seperti Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dengan suku bunga tetap dan tenor panjang.
Sebagai analogi praktis, mengumpulkan dana hunian ibarat membangun fondasi sebuah gedung bertingkat: tidak bisa langsung memasang atap tanpa menyusun batu bata pertama secara konsisten setiap hari. Tanpa strategi yang tepat, uang sebesar apa pun akan menguap begitu saja tanpa wujud fisik.
Cara Menabung untuk Beli Rumah dengan Gaji 5 Juta
Agar target kepemilikan rumah dapat tercapai dalam kurun waktu tertentu tanpa mengorbankan kebutuhan hidup mendasar, berikut adalah tahapan taktis yang harus diterapkan:
1. Menerapkan Formula Anggaran 50/30/20 yang Ketat
Pengelolaan gaji 5 juta rupiah harus dibagi ke dalam pos-pos yang jelas guna menghindari kebocoran finansial harian.
-
50% (Rp2.500.000) untuk Kebutuhan Pokok: Mencakup biaya makan, transportasi, listrik, air, dan iuran wajib lainnya.
-
30% (Rp1.500.000) untuk Kewajiban dan Cicilan: Alokasikan untuk membayar utang produktif atau persiapan darurat, serta cicilan ringan.
-
20% (Rp1.000.000) Murni untuk Tabungan Rumah: Dana ini wajib disisihkan di awal bulan, bukan sisa pengeluaran di akhir bulan.
2. Memisahkan Rekening Khusus Tanpa ATM
Disiplin psikologis adalah benteng utama dalam menabung. Buatlah rekening bank terpisah yang tidak dilengkapi kartu ATM atau fasilitas mobile banking harian. Cara ini terbukti ampuh meredam impulsif buying atau keinginan belanja online yang tidak mendesak.
3. Memangkas Biaya Gaya Hidup (Lifestyle Inflation)
Kurangi frekuensi nongkrong di kafe, memesan makanan via aplikasi daring secara berlebihan, atau membeli pakaian
bermerek setiap bulan. Mengalihkan dana hiburan ini ke dalam tabungan properti akan mempercepat terkumpulnya dana muka (Down Payment / DP) rumah subsidi.
Memilih Produk Properti yang Realistis
Menyesuaikan lokasi dan jenis hunian dengan kapasitas finansial adalah bentuk mitigasi risiko agar tidak mengalami gagal bayar di kemudian hari.
| Jenis Properti | Estimasi Harga | Skema Pembiayaan yang Cocok |
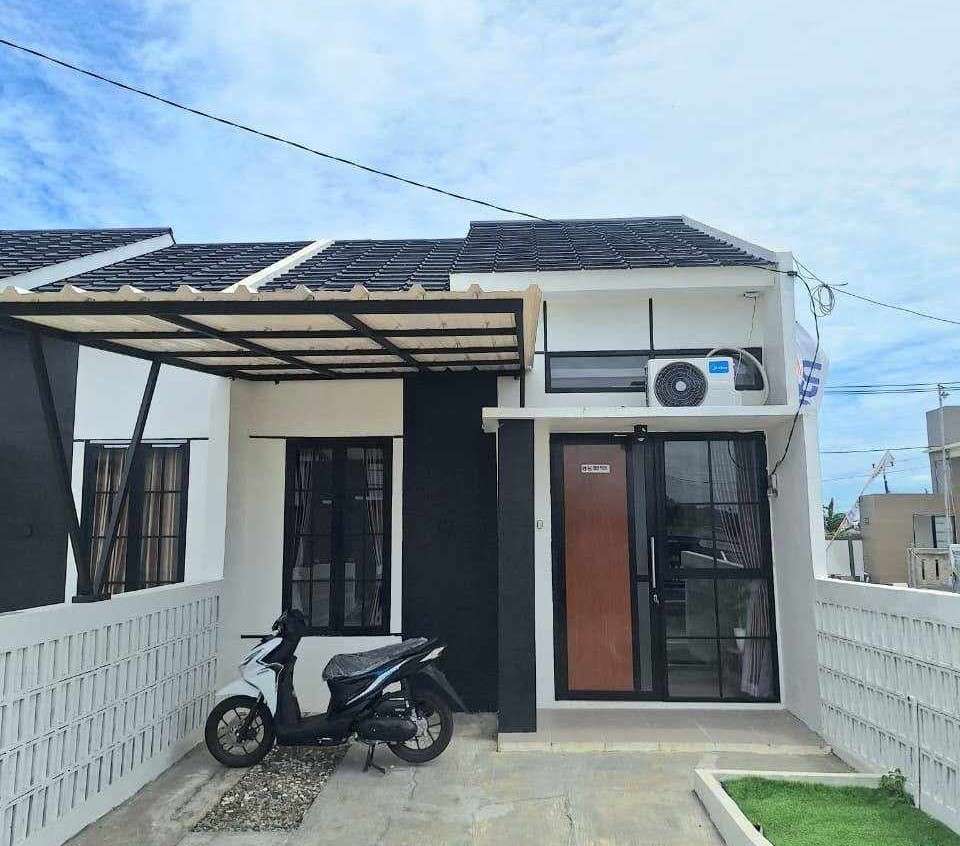
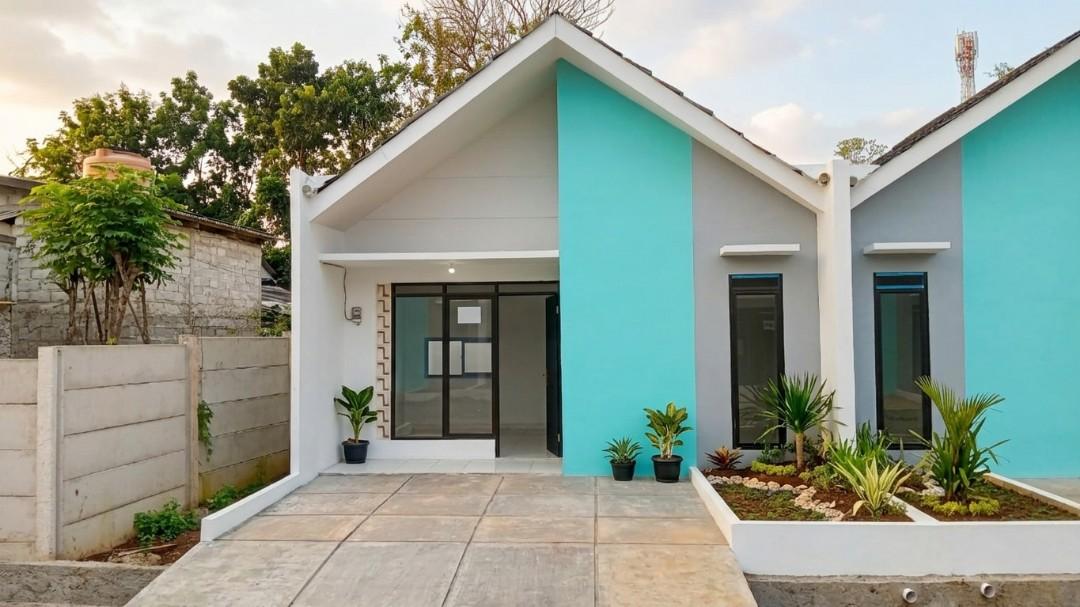
| Rumah Subsidi FLPP | Rp150 juta – Rp185 juta | KPR Subsidi dengan cicilan flat Rp1 jutaan per bulan |
| Rumah Second / Subang | Rp200 juta – Rp250 juta | KPR konvensional dengan DP minimal dan negosiasi langsung |
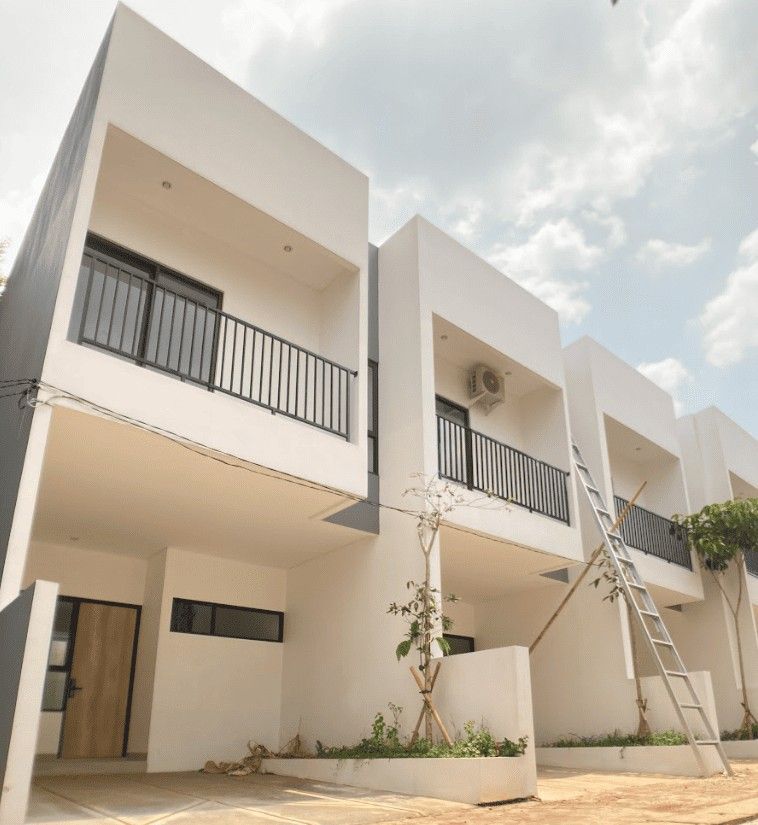
| Apartemen Studio Pinggiran Kota | Rp200 juta – Rp300 juta | KPR apartemen dengan tenor panjang |
Memaksimalkan Fasilitas Pemerintah untuk MBR
Bagi pemilik gaji 5 juta, manfaatkan program perumahan bersubsidi dari pemerintah melalui Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR). Keuntungan utama dari program ini meliputi:
-
Suku bunga rendah tetap (biasanya sekitar 5% per tahun) sepanjang masa pinjaman.
-
Uang muka atau DP yang sangat terjangkau, mulai dari 1% saja.
-
Subsidi bantuan uang muka (SBUM) bagi yang memenuhi syarat administrasi.
Menerapkan cara menabung untuk beli rumah dengan gaji 5 juta dengan mudah menuntut konsistensi, pengorbanan sesaat pada gaya hidup, dan kecermatan dalam membaca peluang pasar properti bersubsidi. Dengan menyisihkan minimal 20% dari penghasilan secara disiplin setiap bulan serta memanfaatkan fasilitas KPR pemerintah, impian memiliki hunian yang aman dan nyaman bukan lagi angan-angan, melainkan sebuah rencana matang yang pasti terwujud.
FAQ
Berapa minimal tabungan per bulan untuk beli rumah dengan gaji 5 juta?
Idealnya adalah menyisihkan minimal 20% dari gaji atau sekitar Rp1.000.000 per bulan yang dialokasikan khusus untuk persiapan DP dan biaya legalitas rumah.
Apakah gaji 5 juta bisa ambil KPR nonsubsidi?
Sangat berat jika mengambil KPR nonsubsidi karena bank umumnya mensyaratkan cicilan maksimal 30% hingga 40% dari gaji bersih. Oleh karena itu, disarankan memilih KPR subsidi FLPP.
Bagaimana cara agar uang tabungan rumah tidak terpakai?
Gunakan rekening terpisah yang tidak memiliki fasilitas kartu ATM atau m-banking aktif, serta letakkan pada instrumen berisiko rendah yang tidak mudah dicairkan secara impulsif.
Baca juga :
- Panduan KPR rumah
- Panduan membeli rumah pertama
- Srtrategi beli rumah tanpa utang
- Cara membayar kpr BRI lewat BRImo
- Cara menabung beli rumah gaji 1 juta
- Cara menabung beli rumah gaji 3 juta
- Cara cepat Punya Rumah menurut Islam
- Cara menghitung biaya Notaris jual beli rumah

