
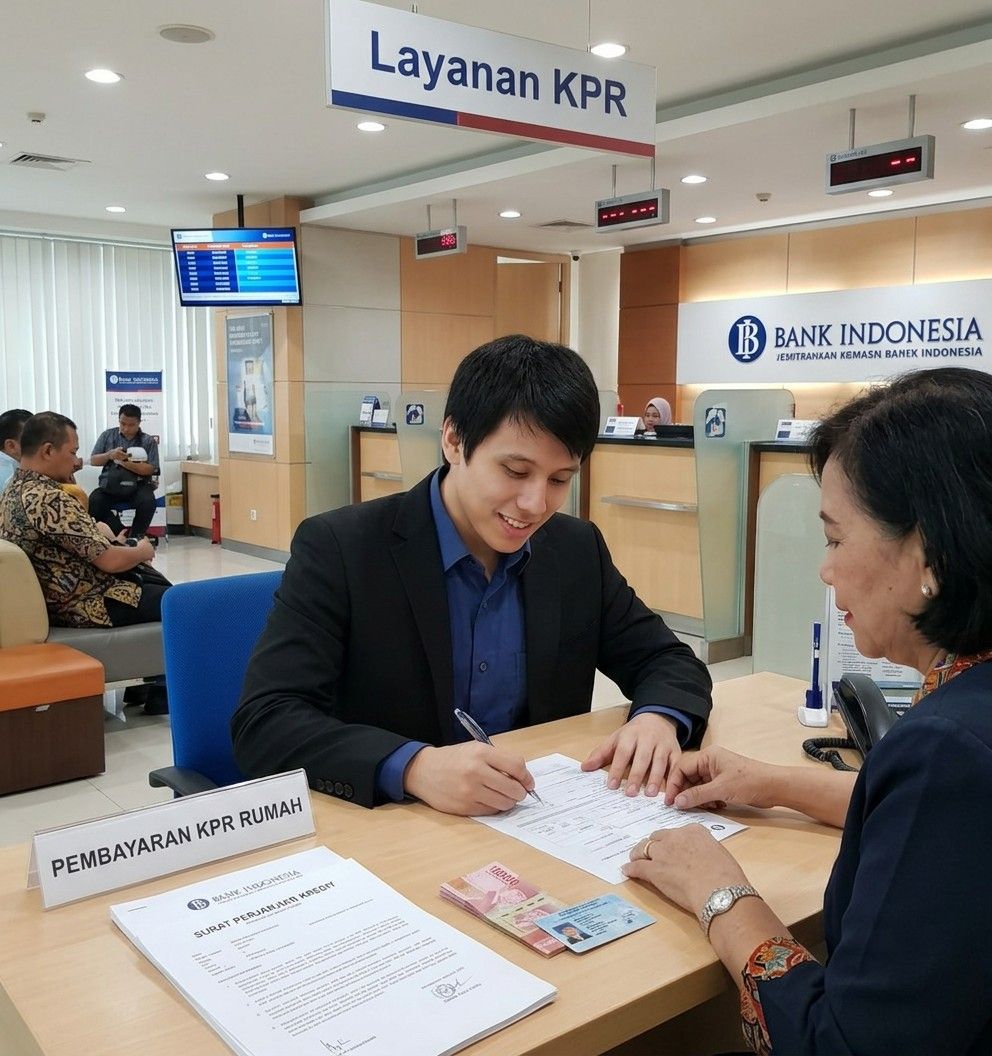
Cara menabung untuk beli rumah dengan gaji 4 juta sebenarnya bisa dilakukan selama target rumah, jumlah tabungan, dan pengeluaran bulanan disesuaikan dengan kemampuan. Dengan penghasilan Rp4 juta per bulan, langkah paling realistis bukan memaksakan membeli rumah mahal, melainkan menentukan harga rumah yang terjangkau, menyisihkan uang secara rutin, mengurangi pengeluaran yang tidak penting, serta memanfaatkan pilihan pembiayaan seperti KPR subsidi jika memenuhi persyaratan.
Kunci utamanya adalah membuat target yang terukur. Misalnya, seseorang dengan gaji Rp4 juta dapat menargetkan tabungan rumah sekitar Rp800 ribu per bulan. Dalam satu tahun, jumlahnya mencapai Rp9,6 juta. Jika jumlah tabungan ditingkatkan melalui penghasilan tambahan, waktu yang dibutuhkan untuk mengumpulkan dana awal rumah dapat menjadi lebih singkat.
Cara Menabung untuk Beli Rumah dengan Gaji 4 Juta
Memiliki rumah dengan penghasilan Rp4 juta bukan sesuatu yang mustahil, tetapi membutuhkan strategi yang realistis. Jangan hanya menghitung berapa uang yang harus dikumpulkan untuk membeli rumah. Perhitungkan pula biaya hidup, dana darurat, biaya administrasi, cicilan, dan kemungkinan pengeluaran tidak terduga.
Sebelum mulai menabung, tentukan tiga hal berikut:
- Harga rumah yang menjadi target.
- Jumlah uang yang dapat ditabung setiap bulan.
- Kapan target membeli rumah ingin dicapai.
Dari tiga angka tersebut, Anda dapat mengetahui apakah target tersebut masuk akal atau perlu disesuaikan.
Sebagai contoh, apabila target dana awal yang ingin dikumpulkan adalah Rp30 juta dan kemampuan menabung Rp1 juta per bulan, secara sederhana diperlukan waktu sekitar 30 bulan. Namun, angka tersebut belum memperhitungkan biaya tak terduga maupun perubahan harga rumah.
Karena itu, target sebaiknya dibuat sedikit lebih longgar daripada sekadar mengejar angka minimum.
1. Tentukan Harga Rumah Sesuai Gaji
Kesalahan yang sering terjadi ketika ingin membeli rumah adalah mencari rumah terlebih dahulu kemudian mencoba menyesuaikan gaji dengan harga rumah tersebut.
Cara yang lebih aman justru sebaliknya.
Tentukan kemampuan keuangan terlebih dahulu, kemudian cari rumah yang sesuai.
Dengan gaji Rp4 juta, rumah dengan harga ratusan juta rupiah mungkin tetap dapat dibeli melalui KPR, tetapi kemampuan membayar cicilan harus dihitung dengan hati-hati.
Jangan sampai seluruh penghasilan habis untuk cicilan rumah.
Sebagai ilustrasi sederhana, apabila seseorang menargetkan maksimal sekitar 25% dari penghasilan untuk cicilan rumah, maka:
Rp4.000.000 × 25% = Rp1.000.000 per bulan
Angka Rp1 juta tersebut hanya contoh batas perencanaan pribadi, bukan ketentuan mutlak dari bank. Setiap bank memiliki penilaian kredit, suku bunga, tenor, biaya, serta kebijakan yang berbeda.
OJK sendiri mendefinisikan kemampuan membayar sebagai kemampuan debitur membayar pokok dan bunga yang bersumber dari pendapatan dan/atau keuntungan. Artinya, kemampuan membayar harus menjadi pertimbangan utama sebelum mengambil utang.
2. Buat Target Tabungan Rumah Setiap Bulan
Setelah mengetahui target harga rumah, tentukan nominal tabungan yang realistis.
Untuk gaji Rp4 juta, salah satu contoh pembagian sederhana adalah:
| Pos Keuangan | Contoh Alokasi |
|---|---|
| Kebutuhan sehari-hari | Rp2.400.000 |
| Tabungan rumah | Rp800.000 |
| Dana darurat | Rp400.000 |
| Kebutuhan fleksibel | Rp400.000 |
| Total | Rp4.000.000 |
Pembagian tersebut bukan aturan baku. Kondisi setiap orang berbeda, terutama jika masih membayar kontrakan, memiliki tanggungan keluarga, biaya transportasi tinggi, atau mempunyai utang.
Yang lebih penting adalah tabungan rumah dibuat sebagai kewajiban rutin, bukan sekadar menyimpan sisa uang.
Jika menunggu uang tersisa di akhir bulan, biasanya jumlah yang berhasil ditabung justru lebih kecil.
Berapa hasilnya jika menabung Rp800 ribu per bulan?
Perhitungannya sederhana:
- 1 bulan: Rp800 ribu
- 6 bulan: Rp4,8 juta
- 1 tahun: Rp9,6 juta
- 2 tahun: Rp19,2 juta
- 3 tahun: Rp28,8 juta
- 4 tahun: Rp38,4 juta
Angka tersebut belum memperhitungkan bunga atau hasil investasi dan juga belum memperhitungkan biaya yang mungkin mengurangi tabungan.
Namun, contoh ini menunjukkan satu hal penting: konsistensi lebih penting daripada nominal besar yang hanya mampu dilakukan sesekali.
3. Pisahkan Tabungan Rumah dari Rekening Harian
Salah satu cara paling sederhana untuk membuat tabungan lebih disiplin adalah menggunakan rekening berbeda.
Misalnya, setelah menerima gaji Rp4 juta, langsung pindahkan Rp800 ribu ke rekening khusus rumah.
Dengan demikian, uang untuk kebutuhan sehari-hari tidak bercampur dengan uang yang sudah dialokasikan untuk rumah.
Jika memungkinkan, gunakan sistem otomatis atau jadwal transfer tetap setelah gaji masuk.
Prinsipnya sederhana:
Gaji masuk → tabungan rumah → kebutuhan bulanan.
Bukan:
Gaji masuk → belanja → uang tersisa ditabung.
Perbedaan kebiasaan tersebut terlihat kecil, tetapi dapat memberikan dampak besar dalam jangka panjang.
4. Buat Rekening Khusus Dana Rumah
Tabungan rumah sebaiknya diberi tujuan yang jelas.
Misalnya, beri nama rekening:
“Dana Rumah 2029”
Tujuannya bukan sekadar nama. Label tersebut membantu mengingat bahwa uang tersebut bukan untuk belanja, liburan, gadget, atau kebutuhan konsumtif lainnya.
Anda juga dapat membuat target bertahap:
- Target pertama: Rp5 juta
- Target kedua: Rp10 juta
- Target ketiga: Rp20 juta
- Target keempat: Rp30 juta
- Target berikutnya: dana sesuai kebutuhan pembelian rumah
Target kecil biasanya terasa lebih mudah dicapai daripada langsung membayangkan harus memiliki puluhan juta rupiah.
5. Kurangi Pengeluaran yang Tidak Memberikan Nilai Besar
Menabung bukan berarti harus hidup tanpa hiburan.
Yang perlu dilakukan adalah mencari pengeluaran yang sebenarnya dapat dikurangi tanpa mengganggu kebutuhan utama.
Contohnya:
- terlalu sering membeli makanan melalui aplikasi;
- langganan layanan digital yang jarang digunakan;
- terlalu sering membeli pakaian;
- membeli barang karena promo;
- nongkrong terlalu sering;
- kebiasaan membeli kopi atau minuman mahal setiap hari;
- belanja impulsif melalui marketplace.
Misalnya Anda dapat mengurangi pengeluaran Rp20 ribu per hari.
Dalam 30 hari:
Rp20.000 × 30 = Rp600.000
Jumlah tersebut sudah cukup besar jika dikumpulkan secara konsisten.
Bukan berarti semua pengeluaran tersebut harus dihilangkan. Prinsipnya adalah mengubah sebagian pengeluaran konsumtif menjadi aset atau tabungan untuk tujuan jangka panjang.
6. Gunakan Metode Anggaran yang Sederhana
Tidak perlu menggunakan metode keuangan yang rumit.
Anda dapat membagi penghasilan menjadi tiga kelompok besar:
Kebutuhan
Berisi pengeluaran yang memang harus dibayar, seperti:
- makanan;
- transportasi;
- listrik;
- air;
- komunikasi;
- tempat tinggal;
- kebutuhan keluarga.
Tabungan dan tujuan finansial
Berisi:
- tabungan rumah;
- dana darurat;
- kebutuhan jangka panjang.
Keinginan
Berisi:
- hiburan;
- makan di luar;
- belanja;
- hobi;
- perjalanan;
- pembelian barang yang tidak mendesak.
Jika kondisi keuangan sedang terbatas, bagian “keinginan” adalah pos yang paling mudah disesuaikan.
7. Jangan Lupakan Dana Darurat
Kesalahan lain ketika mengejar rumah adalah seluruh uang diarahkan ke tabungan rumah.
Padahal, kehidupan sehari-hari tetap memiliki risiko.
Motor rusak, kehilangan pekerjaan, anggota keluarga membutuhkan biaya, atau ada kebutuhan mendadak lainnya.
Jika tidak memiliki dana darurat, seseorang bisa terpaksa mengambil utang untuk membiayai masalah tersebut.
Akibatnya, rencana membeli rumah justru semakin jauh.
Karena itu, selain tabungan rumah, siapkan dana darurat secara bertahap sesuai kondisi pribadi.
Tidak perlu menunggu jumlahnya sempurna untuk mulai menabung. Yang penting adalah membangun kebiasaan menyisihkan uang secara konsisten.
8. Cari Penghasilan Tambahan
Jika gaji utama Rp4 juta terasa sulit untuk mencapai target, jangan hanya mengandalkan penghematan.
Pertimbangkan pula meningkatkan pemasukan.
Contohnya:
- menjadi freelancer;
- menjual makanan atau minuman;
- berjualan secara online;
- menjadi reseller;
- mengambil pekerjaan proyek;
- menawarkan jasa sesuai keterampilan;
- membuat konten;
- bekerja paruh waktu jika memungkinkan.
Misalnya mendapatkan tambahan Rp1 juta per bulan dan seluruhnya diarahkan ke dana rumah.
Jika sebelumnya hanya menabung Rp800 ribu, total menjadi:
Rp800.000 + Rp1.000.000 = Rp1.800.000 per bulan
Dalam satu tahun:
Rp1.800.000 × 12 = Rp21,6 juta
Angka tersebut jauh lebih cepat dibanding hanya mengandalkan tabungan Rp800 ribu.
Namun, penghasilan tambahan tidak boleh dianggap pasti. Buat perencanaan berdasarkan pendapatan yang benar-benar dapat dipertahankan.
9. Pertimbangkan Rumah Subsidi
Untuk masyarakat berpenghasilan Rp4 juta, rumah subsidi layak dipertimbangkan, terutama apabila rumah komersial di daerah yang diinginkan terlalu mahal.
Program FLPP ditujukan untuk masyarakat berpenghasilan rendah dan memberikan dukungan pembiayaan perumahan. BP Tapera menyebut penerima FLPP harus memenuhi sejumlah persyaratan, termasuk belum memiliki rumah dan belum pernah menerima bantuan subsidi perumahan pemerintah. Dalam informasi BP Tapera pada Maret 2026, batas penghasilan yang disebut adalah maksimal Rp9 juta untuk yang belum menikah dan Rp11 juta untuk yang sudah menikah.
Artinya, gaji Rp4 juta secara nominal berada di bawah batas penghasilan tersebut, tetapi kelayakan seseorang tetap harus dilihat berdasarkan seluruh persyaratan program dan proses pengajuan yang berlaku.
Jangan menganggap semua orang dengan gaji Rp4 juta otomatis mendapatkan KPR subsidi.
Ada persyaratan lain yang perlu diperhatikan, termasuk status kepemilikan rumah, riwayat bantuan subsidi, dokumen, kemampuan membayar, serta ketentuan program yang berlaku saat pengajuan.
BP Tapera juga terus memperluas akses pembiayaan FLPP. Pada pertengahan Juli 2026, realisasi FLPP secara nasional telah mencapai lebih dari 101 ribu unit rumah.
10. Pahami Bahwa DP Bukan Satu-Satunya Biaya
Saat menabung untuk membeli rumah, jangan hanya menghitung uang muka.
Ada berbagai biaya lain yang dapat muncul dalam transaksi dan pembiayaan rumah, tergantung jenis rumah, skema pembelian, bank, wilayah, serta ketentuan yang berlaku.
Contohnya:
- biaya administrasi;
- biaya provisi;
- biaya appraisal jika berlaku;
- biaya notaris;
- biaya terkait akad;
- biaya asuransi;
- biaya pajak atau pungutan yang menjadi kewajiban pembeli;
- biaya pindahan;
- biaya renovasi;
- biaya furnitur dan perlengkapan rumah.
Karena itu, target dana sebaiknya tidak berhenti pada angka “DP”.
Buat dana pembelian rumah secara keseluruhan.
11. Jangan Mengambil Cicilan Rumah Hanya Karena Lolos Bank
Lolos persetujuan KPR bukan berarti rumah tersebut otomatis terjangkau.
Bank menilai kemampuan kredit berdasarkan berbagai aspek. Namun, calon pembeli juga harus membuat perhitungan sendiri.
Contohnya:
Gaji: Rp4 juta
Cicilan rumah: Rp1 juta
Sisa penghasilan: Rp3 juta
Jika ternyata Anda masih memiliki cicilan motor Rp700 ribu dan utang lain Rp500 ribu, maka ruang untuk kebutuhan hidup menjadi jauh lebih sempit.
Karena itu, sebelum mengajukan KPR, hitung seluruh kewajiban utang.
Gunakan prinsip sederhana:
Jangan hanya bertanya “apakah saya bisa mendapatkan KPR?”
Tanyakan juga:
“Apakah saya masih bisa hidup dengan nyaman setelah membayar KPR?”
Pertanyaan kedua jauh lebih penting untuk kesehatan keuangan jangka panjang.
12. Hindari Menambah Utang Konsumtif
Jika sedang serius mengumpulkan dana rumah, sebaiknya berhati-hati dengan cicilan baru.
Misalnya:
- cicilan ponsel;
- paylater;
- kartu kredit;
- pinjaman konsumtif;
- cicilan kendaraan yang tidak mendesak.
Utang tersebut dapat mengurangi kemampuan menabung sekaligus memengaruhi kemampuan membayar ketika mengajukan KPR.
Jika memiliki utang konsumtif dengan bunga atau biaya tinggi, evaluasi terlebih dahulu sebelum memperbesar target pembelian rumah.
13. Buat Simulasi Menabung untuk Membeli Rumah
Berikut contoh sederhana jika seseorang memiliki gaji Rp4 juta dan menabung secara konsisten:
| Tabungan per Bulan | 1 Tahun | 2 Tahun | 3 Tahun | 4 Tahun |
| Rp500 ribu | Rp6 juta | Rp12 juta | Rp18 juta | Rp24 juta |
| Rp750 ribu | Rp9 juta | Rp18 juta | Rp27 juta | Rp36 juta |
| Rp1 juta | Rp12 juta | Rp24 juta | Rp36 juta | Rp48 juta |
| Rp1,25 juta | Rp15 juta | Rp30 juta | Rp45 juta | Rp60 juta |
| Rp1,5 juta | Rp18 juta | Rp36 juta | Rp54 juta | Rp72 juta |
Tabel tersebut hanya merupakan simulasi matematika tanpa memperhitungkan bunga, biaya rekening, inflasi, perubahan harga rumah, atau hasil investasi.
Justru dari tabel tersebut terlihat bahwa meningkatkan jumlah tabungan Rp250 ribu–Rp500 ribu per bulan dapat memberikan perbedaan besar dalam beberapa tahun.
14. Contoh Strategi Menabung Gaji Rp4 Juta
Misalnya seseorang menerima gaji Rp4 juta setiap bulan.
Targetnya adalah membeli rumah dalam beberapa tahun.
Strateginya dapat dibuat seperti berikut:
Gaji bulanan: Rp4 juta
- Rp2,4 juta untuk kebutuhan hidup
- Rp800 ribu untuk dana rumah
- Rp400 ribu untuk dana darurat
- Rp400 ribu untuk kebutuhan fleksibel
Kemudian ketika mendapatkan bonus atau penghasilan tambahan, misalnya Rp1 juta:
- Rp700 ribu masuk dana rumah
- Rp300 ribu masuk dana darurat atau kebutuhan lain
Dengan pola tersebut, tabungan rumah tidak hanya berasal dari gaji pokok.
Strategi seperti ini biasanya lebih realistis daripada memaksakan menabung separuh gaji setiap bulan, tetapi akhirnya tidak bertahan karena kebutuhan sehari-hari tidak terpenuhi.
15. Buat Target Rumah yang Fleksibel
Rumah pertama tidak harus menjadi rumah impian terakhir.
Ini penting untuk dipahami.
Rumah pertama dapat menjadi titik awal membangun aset.
Misalnya, dibanding memaksakan membeli rumah di pusat kota dengan harga sangat tinggi, Anda dapat mempertimbangkan:
- lokasi yang sedikit lebih jauh;
- rumah subsidi;
- ukuran rumah lebih kecil;
- rumah dengan spesifikasi sederhana;
- rumah second yang kondisinya masih layak;
- kawasan yang sedang berkembang.
Namun, jangan hanya melihat harga.
Perhatikan juga:
- akses jalan;
- transportasi;
- banjir;
- keamanan;
- fasilitas pendidikan;
- fasilitas kesehatan;
- jarak ke tempat kerja;
- biaya transportasi;
- kualitas bangunan;
- legalitas;
- kondisi lingkungan.
Rumah murah yang membutuhkan biaya transportasi sangat tinggi setiap bulan belum tentu lebih murah secara keseluruhan.
16. Cek Program KPR dan Kebijakan Terbaru
Kondisi pembiayaan rumah dapat berubah. Suku bunga, kebijakan perbankan, program subsidi, harga rumah, dan biaya transaksi dapat mengalami penyesuaian.
Sebagai contoh, Bank Indonesia mempertahankan BI-Rate pada 5,75% dalam RDG 21–22 Juli 2026. Namun, BI-Rate bukan berarti sama dengan suku bunga KPR yang akan diterima setiap nasabah karena suku bunga KPR ditentukan oleh bank berdasarkan produk dan ketentuan masing-masing.
Karena itu, jangan menggunakan simulasi KPR dari artikel lama sebagai patokan final.
Sebelum mengajukan, cek langsung informasi terbaru dari bank atau lembaga pemerintah terkait.
Untuk program rumah subsidi, BP Tapera juga menjadi salah satu sumber informasi penting mengenai FLPP dan program pembiayaan perumahan pemerintah. Pada 2026, pemerintah terus memperluas akses pembiayaan rumah bagi MBR, termasuk pekerja dengan penghasilan tidak tetap.
Berapa Lama Menabung untuk Membeli Rumah dengan Gaji 4 Juta?
Tidak ada satu jawaban yang berlaku untuk semua orang.
Lama menabung bergantung pada:
- harga rumah;
- jumlah tabungan awal;
- nominal tabungan bulanan;
- penghasilan tambahan;
- jumlah tanggungan;
- utang yang dimiliki;
- biaya pembelian rumah;
- kenaikan harga rumah;
- skema KPR yang dipilih.
Sebagai contoh, jika target dana awal adalah Rp30 juta:
| Tabungan Bulanan | Perkiraan Waktu |
| Rp500 ribu | 60 bulan |
| Rp750 ribu | 40 bulan |
| Rp1 juta | 30 bulan |
| Rp1,25 juta | 24 bulan |
| Rp1,5 juta | 20 bulan |
Ini adalah perhitungan sederhana dan belum memasukkan faktor lain.
Karena itu, jangan menetapkan target hanya berdasarkan angka tersebut. Sisakan ruang untuk dana darurat dan biaya tambahan.
Apakah Gaji 4 Juta Bisa KPR Rumah?
Bisa saja, tetapi tidak otomatis disetujui.
Kemungkinan seseorang mendapatkan KPR dipengaruhi banyak faktor, seperti harga rumah, uang muka, tenor, penghasilan, cicilan lain, riwayat kredit, dokumen, dan kebijakan bank.
Untuk masyarakat dengan penghasilan Rp4 juta, pilihan rumah subsidi dapat menjadi salah satu alternatif yang patut diperiksa karena program FLPP memang ditujukan untuk MBR. Pemerintah melalui BP Tapera masih menyalurkan program tersebut pada 2026.
Namun, calon pembeli tetap perlu menghitung kemampuan keuangan secara mandiri.
Tips agar Tabungan Rumah Tidak Gagal di Tengah Jalan
Menabung selama beberapa tahun membutuhkan disiplin. Agar target tidak berhenti di tengah jalan, lakukan beberapa kebiasaan berikut:
- Menabung segera setelah menerima gaji.
- Pisahkan rekening tabungan rumah.
- Jangan menggunakan tabungan rumah untuk belanja rutin.
- Catat pengeluaran selama minimal satu bulan.
- Kurangi cicilan konsumtif.
- Cari sumber penghasilan tambahan.
- Naikkan nominal tabungan ketika gaji meningkat.
- Gunakan bonus secara terencana.
- Tetap siapkan dana darurat.
- Evaluasi target setiap tiga atau enam bulan.
Jangan merasa gagal apabila suatu bulan hanya mampu menabung lebih sedikit.
Yang penting, kebiasaan tersebut kembali berjalan pada bulan berikutnya.
Kesalahan yang Harus Dihindari Saat Menabung untuk Beli Rumah
Ada beberapa kesalahan yang sebaiknya dihindari.
Menargetkan rumah terlalu mahal
Harga rumah harus mengikuti kemampuan keuangan, bukan hanya keinginan.
Menghabiskan seluruh tabungan untuk DP
Setelah membeli rumah, kehidupan tetap berjalan. Jangan sampai tidak memiliki uang untuk kebutuhan darurat.
Mengabaikan biaya tambahan
Biaya transaksi, administrasi, renovasi, pindahan, dan kebutuhan rumah dapat membuat anggaran membengkak.
Menggunakan utang untuk menutup kebutuhan sehari-hari
Jika kondisi keuangan sudah terlalu ketat sebelum KPR, cicilan rumah dapat menjadi beban yang lebih besar.
Tidak menghitung biaya transportasi
Rumah murah yang jauh dari tempat kerja dapat meningkatkan pengeluaran transportasi setiap bulan.
Tidak mengecek legalitas dan kondisi rumah
Harga murah tidak boleh menjadi alasan untuk mengabaikan aspek legalitas, kualitas bangunan, akses, lingkungan, dan fasilitas sekitar.
Strategi Paling Sederhana untuk Mulai Hari Ini
Jika saat ini Anda memiliki gaji Rp4 juta dan belum memiliki tabungan rumah, tidak perlu menunggu sampai memiliki penghasilan besar.
Mulai dengan langkah berikut:
Hari pertama: tentukan harga rumah target.
Hari kedua: hitung seluruh pengeluaran bulanan.
Hari ketiga: tentukan nominal tabungan rumah.
Hari keempat: pisahkan rekening tabungan.
Hari kelima: hapus atau kurangi pengeluaran yang tidak penting.
Bulan pertama: mulai menabung secara otomatis setelah gaji masuk.
Setiap tiga bulan: evaluasi apakah nominal tabungan dapat dinaikkan.
Setelah berjalan beberapa bulan, Anda akan memiliki gambaran yang lebih jelas mengenai kemampuan keuangan sendiri.
Kesimpulan
Cara menabung untuk beli rumah dengan gaji 4 juta adalah dengan membuat target yang realistis, menyisihkan uang secara rutin, memisahkan rekening tabungan, mengurangi pengeluaran konsumtif, membangun dana darurat, dan meningkatkan penghasilan bila memungkinkan. Jangan hanya mengejar uang muka; hitung pula cicilan, biaya transaksi, biaya hidup, dan kebutuhan setelah rumah dibeli.
Bagi masyarakat dengan penghasilan Rp4 juta, rumah subsidi melalui skema FLPP dapat menjadi salah satu pilihan yang layak diperiksa, selama memenuhi persyaratan program dan lolos penilaian pembiayaan. Informasi pemerintah pada 2026 menunjukkan akses FLPP terus diperluas untuk MBR.
Pada akhirnya, membeli rumah bukan perlombaan siapa yang paling cepat. Rumah yang baik adalah rumah yang dapat dibayar tanpa membuat kondisi keuangan keluarga menjadi terlalu berat. Mulailah dari kemampuan yang ada, tetapkan target yang jelas, lalu tingkatkan kemampuan finansial sedikit demi sedikit.
Dengan gaji Rp4 juta, perjalanan menuju rumah sendiri mungkin membutuhkan waktu. Namun, menabung secara konsisten dan membuat keputusan berdasarkan kemampuan nyata jauh lebih sehat daripada memaksakan cicilan yang berada di luar kemampuan.
FAQ Cara Menabung untuk Beli Rumah dengan Gaji 4 Juta
Apakah gaji Rp4 juta bisa membeli rumah?
Bisa. Namun, kemampuan membeli rumah bergantung pada harga rumah, jumlah
uang yang dapat ditabung, uang muka, cicilan lain, tenor KPR, serta
kemampuan membayar. Rumah subsidi dapat menjadi salah satu pilihan yang
perlu dipertimbangkan jika memenuhi persyaratan program.
Berapa uang yang sebaiknya ditabung dari gaji Rp4 juta?
Nominalnya harus disesuaikan dengan kebutuhan masing-masing. Sebagai
contoh perencanaan, menabung Rp800 ribu sampai Rp1 juta per bulan dapat
menjadi target awal jika kebutuhan hidup dan kondisi keuangan
memungkinkan.
Berapa lama menabung Rp1 juta untuk membeli rumah?
Jika menabung Rp1 juta per bulan secara konsisten, dalam satu tahun akan
terkumpul sekitar Rp12 juta. Dalam dua tahun sekitar Rp24 juta dan dalam
tiga tahun sekitar Rp36 juta, sebelum memperhitungkan bunga, biaya, atau
perubahan nilai uang.
Apakah gaji Rp4 juta bisa mengajukan KPR?
Bisa saja, tetapi pengajuan KPR tidak otomatis disetujui hanya berdasarkan
jumlah gaji. Bank akan mempertimbangkan berbagai faktor seperti harga
rumah, kemampuan membayar, cicilan lain, dokumen, riwayat kredit, tenor,
dan kebijakan bank.
Apakah rumah subsidi cocok untuk gaji Rp4 juta?
Rumah subsidi dapat menjadi salah satu alternatif bagi masyarakat
berpenghasilan rendah yang memenuhi persyaratan. Ketentuan mengenai
penghasilan, kepemilikan rumah, subsidi, harga rumah, dan persyaratan
lainnya harus diperiksa berdasarkan kebijakan yang berlaku saat pengajuan.
Apakah seluruh tabungan harus digunakan untuk DP rumah?
Sebaiknya tidak. Selain dana untuk pembelian rumah, calon pembeli perlu
mempertimbangkan dana darurat dan biaya lain yang mungkin muncul, seperti
administrasi, transaksi, pindahan, perlengkapan, atau renovasi.
Bagaimana cara mempercepat tabungan rumah?
Cara yang dapat dilakukan antara lain meningkatkan nominal tabungan,
mengurangi pengeluaran konsumtif, mencari penghasilan tambahan,
mengalokasikan bonus untuk dana rumah, dan menghindari penambahan utang
konsumtif.
Baca juga :
- Panduan KPR rumah
- Panduan membeli rumah pertama
- Srtrategi beli rumah tanpa utang
- Cara membayar kpr BRI lewat BRImo
- Cara menabung beli rumah gaji 1 juta
- Cara menabung beli rumah gaji 3 juta
- Cara menabung beli rumah gaji 5 juta
- Cara cepat Punya Rumah menurut Islam
- Cara menghitung biaya Notaris jual beli rumah

